SEC监管空白暴露:cbETH与stETH被排除在质押代币分类之外
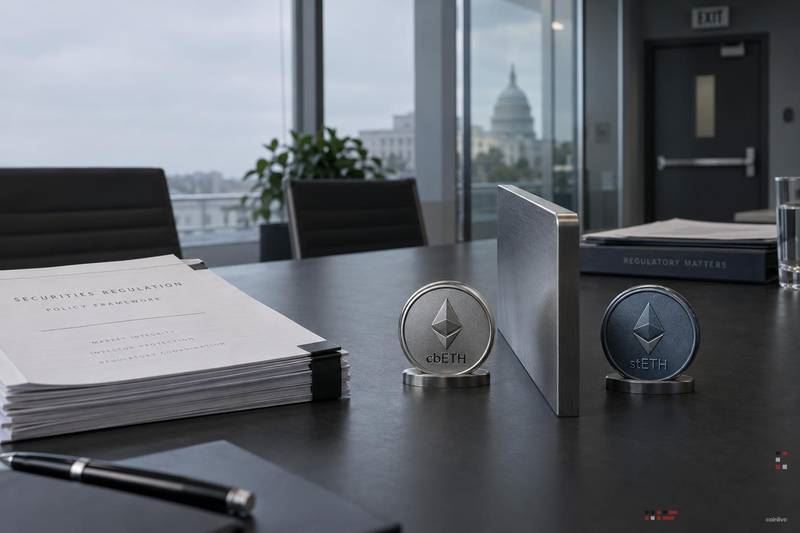
美国证券交易委员会(SEC)近期在厘清质押相关代币法律属性时,未将Coinbase的cbETH与Lido的stETH纳入其已界定的框架范畴。这一遗漏使两类代币处于监管模糊区域,引发市场对赎回流程、流动性退出机制以及未来执法可能性的广泛忧虑。
监管指引缺失下的代币定位困境
尽管SEC工作人员已开始为质押型资产建立分类标准,但现有指导文件中并未明确涵盖cbETH与stETH的具体归属。这并非对其合法性的否定,而是意味着二者尚未获得任何正式的监管身份认定。当前状态实质上构成一种制度性悬置。
cbETH作为用户存入Coinbase ETH2质押池后生成的代币化凭证,代表了底层资产的权益;而stETH则由Lido发行,以实现质押ETH的可流通性。两者均在公开市场交易,价格波动受制于赎回条件、市场供需与流动性水平。当监管体系未能提供清晰归类时,分类缺失本身即成为风险来源。
截至目前,SEC尚未发布针对这两类代币的专项说明或执行意见。这种沉默状态为交易所、托管机构及去中心化金融平台带来合规不确定性,尤其在涉及代币兑换、抵押借贷等业务场景中尤为敏感。
赎回路径差异加剧持有者风险分化
对于cbETH持有人而言,能否顺利将代币换回原始以太坊资产,取决于Coinbase的运营能力及其是否能应对潜在的监管干预。鉴于该平台在多个产品线中长期承受监管压力,其赎回通道的稳定性面临额外挑战。
相较之下,stETH的退出机制依托Lido的去中心化提款队列,不依赖单一中心化实体。其主要风险集中于验证者解锁周期和队列拥堵程度,而非特定机构的合规决策。然而,若监管最终施加限制,仍可能影响整个系统的流动性效率。
尽管目前无直接执法行动,但监管框架的缺位意味着未来政策出台时,相关主体或将被迫快速调整策略,而此前缺乏准备的参与者将承受更大冲击。
投资者需紧盯三大关键信号以评估风险演变
首要关注点在于Coinbase是否公布关于cbETH赎回规则的官方公告,以及SEC是否通过“不采取行动函”(no-action letter)等形式释放新指示。一旦出现明确排除条款,将显著改变当前的不确定性格局。
次要指标包括cbETH/ETH与stETH/ETH在二级市场的价差动态。历史经验显示,当赎回前景不明时,折溢价幅度通常扩大。同时,需留意DeFi协议对上述代币设定的借款上限调整——这些平台往往率先将监管预期反映在抵押率设计中,是市场情绪的重要先行指标。
本文内容仅为信息梳理,不构成投资建议。所列信号仅供参考,投资者应自行判断风险。