比特币价格回调,关键阻力位考验在即
比特币在短暂冲击82,250美元后出现回落,当前交易价约为79,600美元。尽管日线图显示价格仍高于50日、100日及200日均线,表明自8月以来的回升趋势尚未破坏,但技术指标与现价距离较远,对短期支撑作用有限。市场焦点转向9月高点,该区域将成为下一轮上涨的关键阻力。
衍生品敞口扩张超越价格波动影响
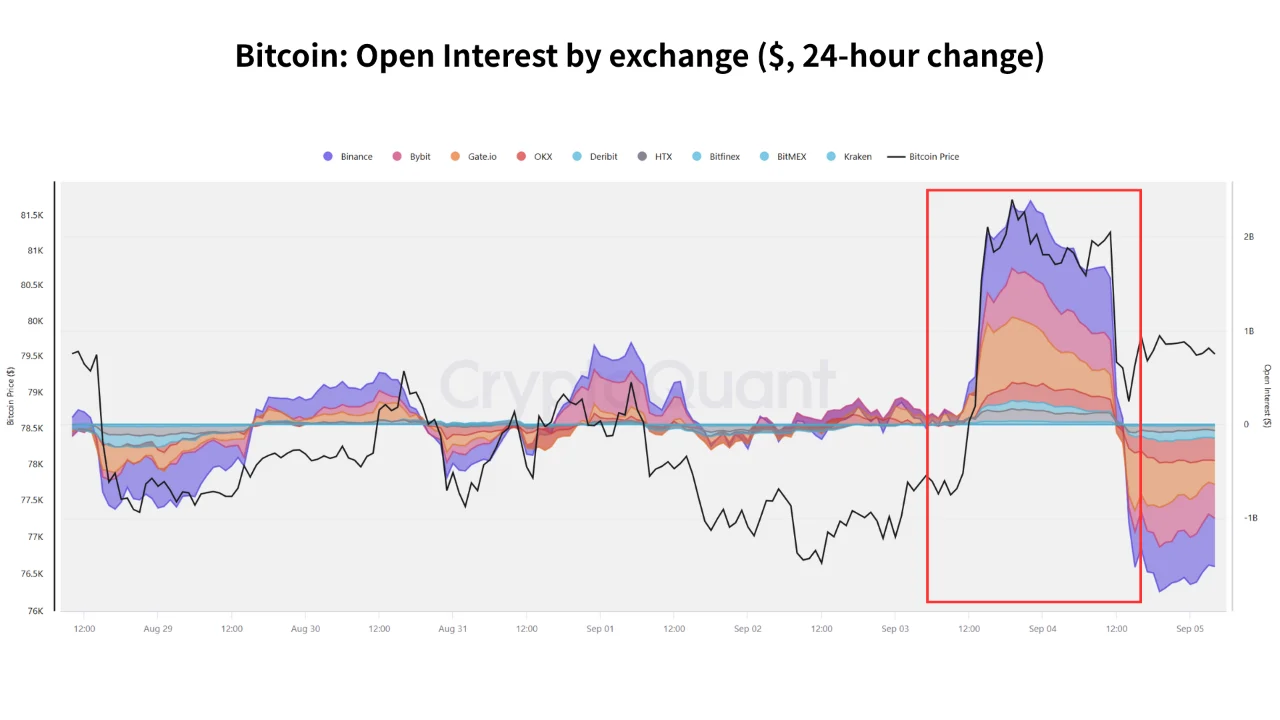
CryptoQuant数据显示,币安比特币未平仓合约在24小时内增长近8%,美元计价突破100亿美元,创下六个月新高。以比特币为单位计算的未平仓量达125,830 BTC,占比全网超37%。这一增长不仅受比特币价格上涨推动,更反映出实际名义敞口扩大,说明市场参与者正增加杠杆头寸。然而,未平仓合约无法揭示是多头主导还是空头建立,需结合资金费率与基差数据进一步判断。
五年以上持仓地址活跃度显著提升
来自CryptoQuant的分析指出,持有超过五年的比特币输出(STXO)90日移动平均值已升至约1,500 BTC,约为5月水平的两倍。这表明长期持有者链上活动增强,但并不直接等同于抛售行为。此类转移可能源于钱包重组、安全升级或托管变更,如此前Coldcard事件引发的防御性迁移。因此,该指标反映的是旧输出流动性上升,而非集中抛压。
交易所大额存款推动流动性积累
随着比特币价格从6万升至7万美元区间,大额存入交易所的活动同步升温,其中币安成为主要接收方。同时,山寨币存款数量七日内从约1.5万至2万笔跃升至4.5万笔。这些资金流入虽未等同于出售,但可能用于做市、套利、抵押或支持衍生品头寸。值得注意的是,币安部分衍生品可使用稳定币作为保证金,故存入行为与期货敞口不具直接对应关系。
数据可见性与解读盲区并存
当前可观察到的信号包括:期货敞口双维度增长、旧硬币流转频率上升、交易所存款增加。然而,这些数据无法揭示:长期硬币是否为卖出而动;交易所存入是否用于支撑杠杆头寸;以及新敞口由哪类投资者发起。
突破可信度取决于现货真实需求
若未来价格再度挑战9月高点,真正的突破力将取决于现货市场的参与程度。只有当购买行为伴随成交量与订单流的实质性增长时,才能确认基础需求支撑。现有未平仓合约仅反映杠杆参与度,无法衡量无杠杆买家的潜在承接能力。
高杠杆环境下风险累积加剧脆弱性
未平仓合约持续攀升意味着更多头寸处于开放状态,一旦价格遭遇意外下行,可能触发连锁平仓,放大波动。尤其当资金费率快速走高,表明多头成本上升,若后续价格未能延续上行,解套压力将显著增加,形成潜在风险点。
净流入数据揭示交易所储备变化
总流入量反映进入交易所的钱包总量,而净流量更能体现交易所控制余额的实际增减。即使净流入为正,也不代表这些代币将被立即卖出,但可提供市场测试阻力位时可用流动性的参考。若大量比特币仍集中在交易所,将为突破提供潜在供应池。
ETF布局加速,机构持仓策略浮出水面
近期消息显示,知名分析师Tom Lee旗下45亿美元比特币ETF已将某策略型资产列为首要配置标的,预示机构资金正逐步向核心资产倾斜,为长期价值锚定注入新变量。
突破需要真实买盘,而非仅活跃信号
尽管长期持有者行动频繁、鲸鱼存入激增、期货敞口扩张,但真正决定新一轮行情能否成立的,仍是现货市场的实际购买力。若杠杆增长快于真实需求,突破可能只是情绪驱动的短暂反弹。唯有当买家主动进场、订单深度增强,才能验证本轮上涨的可持续性。