德国投资者视角下的美国现货基金流入现象
10月9日,两只美国链链接现货基金合计迎来948万美元净流入,终结了此前连续五个交易日资金零变动的僵局。全部资金集中于Grayscale发行的GLNK基金,而Bitwise的CLNK则未见任何流入。该数据由基金追踪平台SoSoValue提供,为市场提供了关键参考。
资金流入的实质:规模有限且集中于单一机构
自两款产品上线以来,市场仅出现两支以实物链链接代币为基础的交易所交易基金——GLNK与CLNK。这类基金通过实际购买并托管对应数量代币,区别于仅押注价格走势的衍生品。尽管10月9日出现正向流入,但总量仅占链链接总市值的0.095%。合并资产管理规模从2.117亿美元升至2.2535亿美元,增幅有限。
资产缩水背后的真相:价格下跌主导而非需求变化
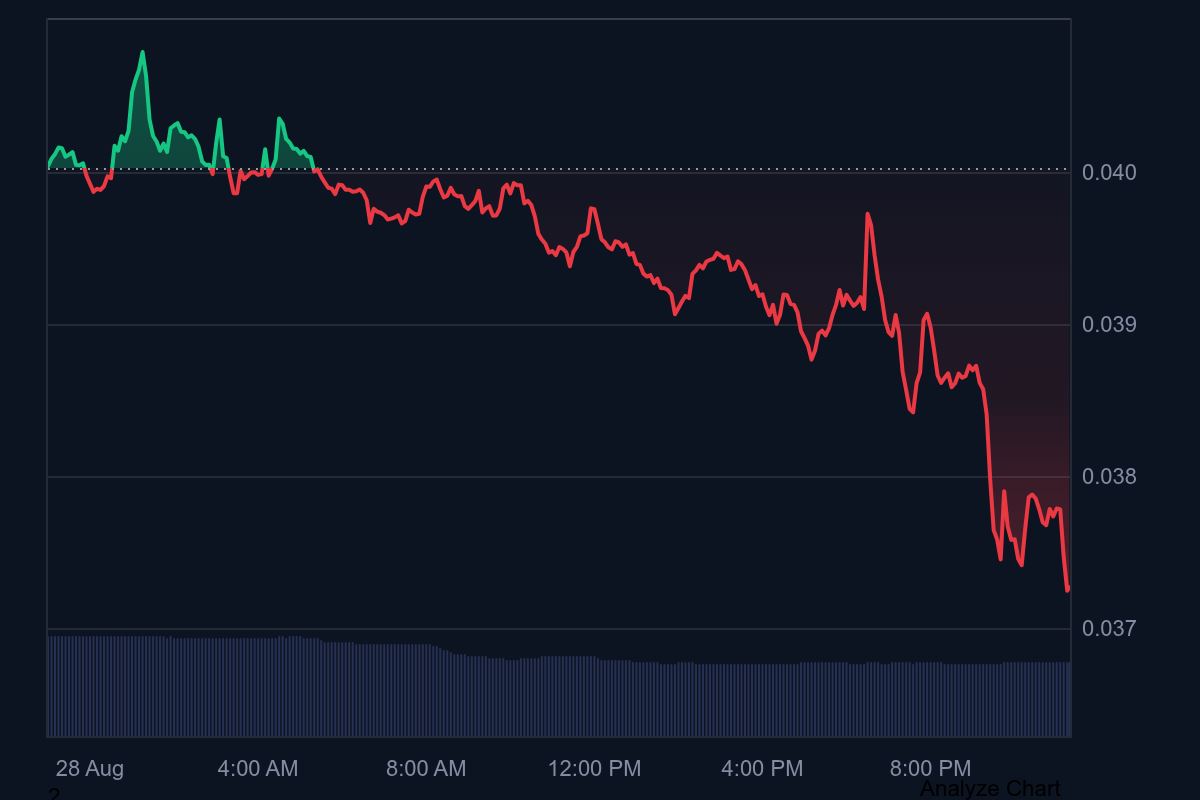
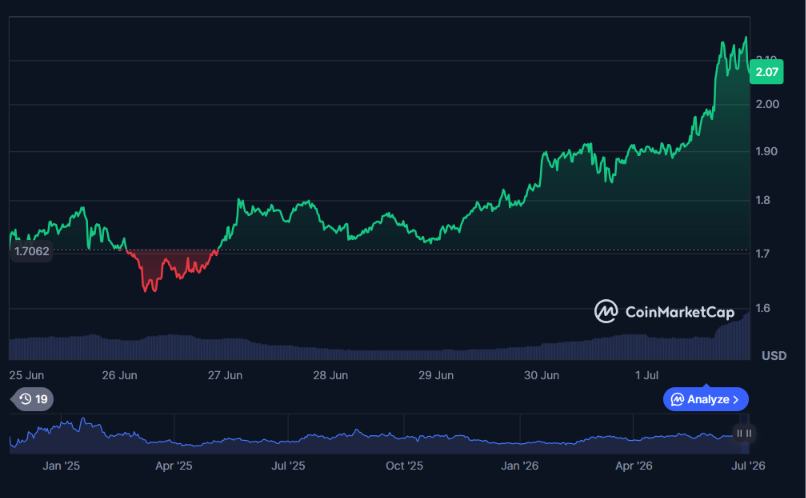
值得注意的是,尽管10月1日曾有262万美元流入,且后续未报告流出,但八天后资产总额反而下降至2.2535亿美元,缩水达1899万美元(降幅7.8%)。这一变化并非源于赎回或抛售,而是由于链链接价格从9月底的14.14美元跌至13.07美元,跌幅约7.6%。两者高度吻合,表明基金净值波动主要受市场价格影响,而非投资者行为驱动。
资金流动机制:从授权参与者到市场订单的传导链条
资金流入过程分为两个阶段:首先,授权参与者根据投资者申请发行新份额;其次,为覆盖这些份额,必须在市场上购入相应代币,并交付给托管方。真正对市场价格产生压力的是第二阶段,其强度取决于当日流动性深度。948万美元虽属可观金额,但在高流动性市场中难以独立扭转趋势。此外,结算存在时间延迟,实际影响可能延至次日才显现。
德国零售投资者的三条合规路径:法律属性决定投资方式
德国投资者无法直接配置美国现货基金,因其不符合欧洲UCITS指令要求,也缺乏德语版PRIIP文件。合法路径包括:一、通过交易所交易票据(ETN)在普通账户中持有,本质为债权凭证,需评估发行人信用与抵押品质量;二、在MiCA授权平台直接购买并自行保管代币,享有完整所有权与质押权益;三、借助外国券商账户间接参与,但面临申报义务与遗产税风险。
税务差异实证:1500欧元收益下最高差额达396欧元
若持有代币超过一年,可享受德国所得税法第23条规定的全额免税待遇;不足一年则适用1000欧元豁免额,超限部分按个人税率征税。相比之下,持有ETN视为资本债权,需缴纳25%预扣税加5.5%团结附加费,合计26.375%,且可能叠加教会税。案例显示,相同1500欧元收益下,代币持有者可免税,而ETN持有者税负高达395.62欧元,差距显著。
质押机制与时间约束:4.32%年化收益伴随28天冷却期
自行托管代币可参与链链接质押,社区池基础年化利率为4.5%,扣除节点运营商费用后有效收益率约为4.32%。当前加权平均收益率约4.76%。但存在三大限制:单地址质押上限为15,000 LINK;奖励分90天斜坡期逐步解锁;提取需经历28天冷却期,期间不可变现。此外,质押收益视为其他收入,每年256欧元以下免税,超出部分按个人税率计税。
协议更新与市场信号:技术进展与资金动向独立演进
10月8日,链链接推出CCIP Vault Adapters,使金库能跨80多个网络接收存款,无需分散控制权。此举增强了协议实用性。与此同时,价格止跌企稳于13.07美元,高于日内低点12.71美元。尽管基金出现首次流入,但二者属于不同逻辑主线:协议升级改变使用场景,资金流入反映持有结构变化,二者可共存而不互斥。
结论:微小流入不足以构成趋势反转
948万美元流入占市值比例仅为0.095%,且全部集中于单一基金提供商,更多反映大型机构再平衡行为,而非广泛买盘信号。更关键的是,基金资产下降与价格下跌几乎完全同步,说明其数值无法作为需求强弱的可靠指标。真正需观察的是两家提供商持续同步的流入,而非总量汇总。任何投资决策均应基于自身风险承受力,本金损失风险始终存在。
长期规划中的路径抉择:一年以上持有者的税务代价
对于计划持有超过一年的投资者,选择ETN将付出高昂税务成本,而自行托管可实现完全免税。因此,投资视野决定了工具选择:短期交易者可借ETN省去密钥管理负担,长期持有者则应优先考虑代币持有。同时,无论选择何种方式,均须核查抵押品质量、平台合规性及质押条款细节,确保决策透明可追溯。