市场情绪回暖推动指数刷新纪录
标普500指数在近期攀升至7,840点以上,标志着新一轮市场乐观周期的开启。这一突破得益于油价回调、美国国债收益率下行以及美元指数阶段性走弱,共同释放出金融压力减轻的信号。据《华盛顿邮报》报道,该指数已超越此前历史峰值;路透社数据显示,10年期美债收益率下降约2.1个基点,收于5.28%。人工智能相关板块的强劲预期及财报季临近,进一步强化了风险资产吸引力。尽管30年期美债收益率仍逼近5.66%,显示长期借贷成本依然承压,但短期宽松氛围已为股市提供支撑。
宏观环境差异决定比特币走势分化
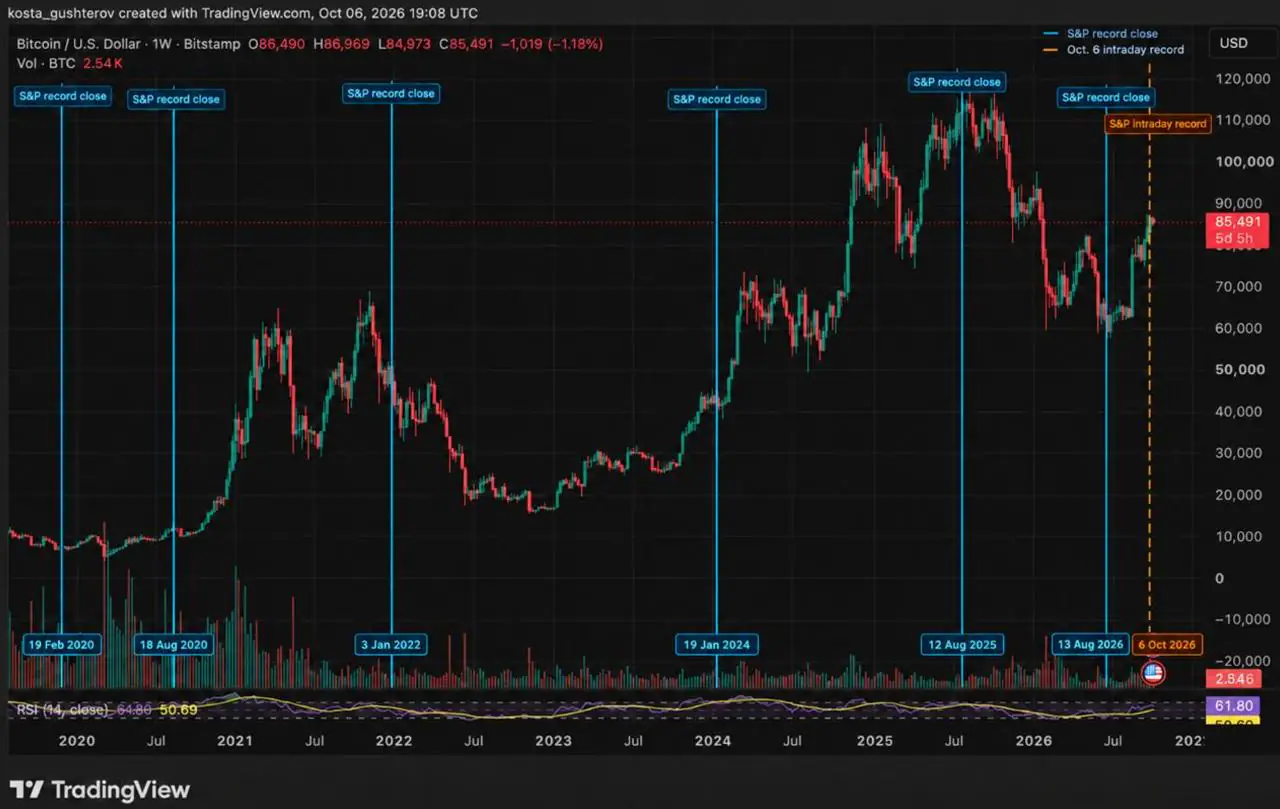
标普500的每一次创纪录表现,并未自动转化为对加密市场的直接刺激。其实际影响取决于所处的经济背景。例如,2025年8月的高点被视为一个完整阶段的标志,若将每次新高视为独立触发点,容易造成因果误判。
2020年:同一指数下的截然相反路径
当年2月,标普500创下新高时,比特币价格约为9,600美元。随后新冠疫情暴发,投资者大规模回流现金,导致风险资产普遍下挫,比特币亦未能幸免。此轮高点实为市场转折点,而非牛市起点。而同年8月,利率维持低位、央行流动性充裕、美元疲软,虽比特币未立即飙升,但此后数月成为2020-2021年大牛市的关键酝酿期。两者反差源于宏观条件的根本不同。
2022与2024:两种典型情境对照
2022年1月初,标普500再度收于历史高位,当时比特币价格接近46,500美元。彼时美联储已启动紧缩周期,利率上行与融资成本抬升令市场风向逆转,比特币反弹尝试迅速被更广泛的资产抛售吞没。2024年1月则呈现另一图景:在美国现货比特币ETF上线初期,市场经历获利回吐与结构消化期,但至3月,比特币成功突破前高,形成新纪录。这说明,即便股票市场构成外部框架,特定加密催化剂仍可主导其价格轨迹。
关键变量决定未来方向
当股市强势与低利率、强流动性或强劲加密需求叠加时,比特币通常表现稳健。反之,在流动性收缩或货币政策趋紧背景下,其波动性加剧,易受牵连。
当前格局仍具特殊性
当前市场虽与过往支持性周期存在共性——即油价回落缓解通胀担忧,收益率下滑与美元走弱改善金融条件——但10年期美债收益率仍高于5%,远未回归2020-2021年超低利率环境。美元走弱是否可持续,尚存不确定性,可能仅为利率预期调整的短期反应。
与此同时,比特币自身具备独立动能。持续的现货买入行为正形成稳定的价格基础,相较期货杠杆或空头回补驱动的波动,此类资金流入传递出更强的长期持有意愿,使内部市场数据与标普500的关联度日益提升。
何时新高才真正具有意义?
若美国国债收益率实现多日持续下行,将有效削弱风险资产的主要阻力;一旦回升,则压力将迅速重演。美元指数进一步走弱可能释放更宽松的全球金融信号,反之若重返近期高点,则暗示紧缩预期仍在。比特币的现货需求强度是核心判断依据,比短期价格跳动更具参考价值。此外,若市场反弹由少数科技巨头带动,信息效力有限;而若股票、债券及其他风险资产广泛参与,则预示着系统性风险偏好的转变。
标普500的新高反映了一个交易日:在收益率与美元压力缓解后,股票投资者开始接受更高风险。历史经验表明,同一事件后比特币可能上涨、滞后或下跌。最终,未来的利率路径、美元走势及比特币自身需求演变,将决定此次突破是否仅是一次由股市引领的短暂脉冲,还是迈向更广泛风险偏好修复的开端。
本文仅供参考,不构成投资或交易建议。历史市场表现不能保证未来结果。