数字欧元试点步入新阶段,隐私机制面临严峻检验
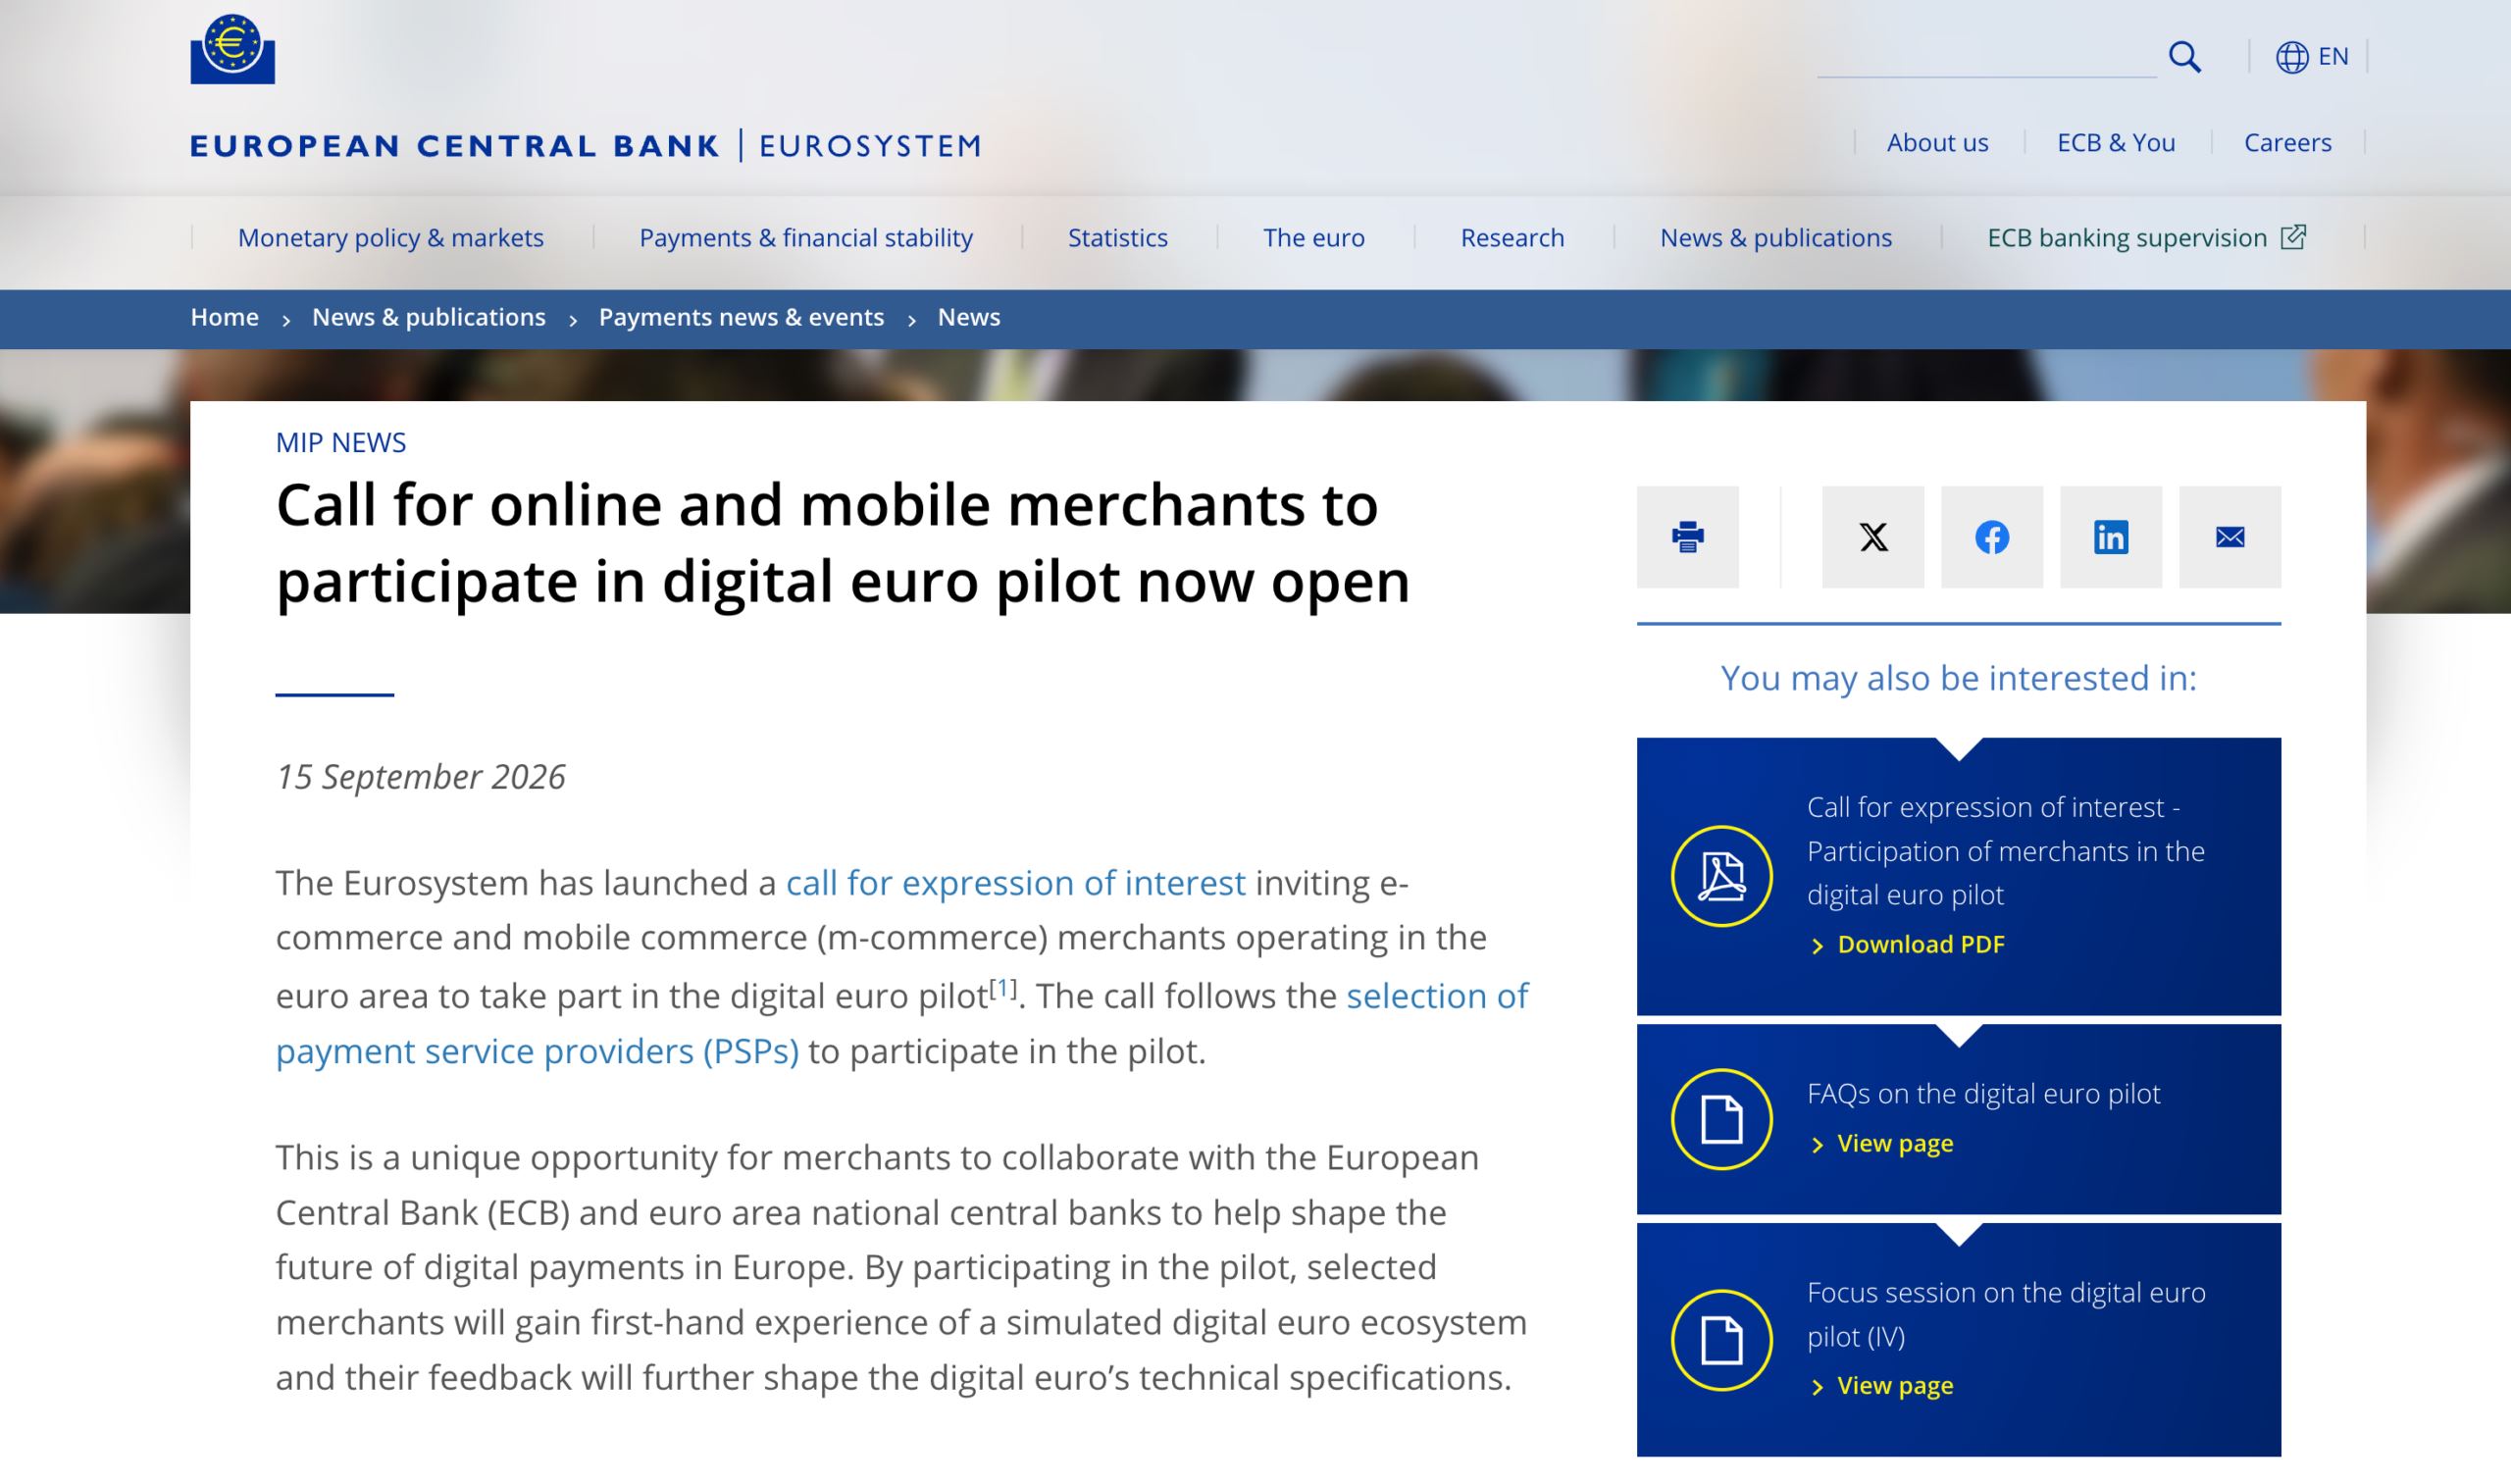
欧洲中央银行通过遴选欧元区电商与移动支付企业加入为期12个月的测试项目,正式开启数字欧元研发的关键阶段。该计划预计于2027年下半年进入实际运行,参试机构将协同央行、成员国金融机构及支付服务商共同验证系统原型的功能表现。
系统功能验证聚焦用户体验与集成效率
此次测试旨在评估数字欧元在真实商业场景中的支付性能、操作流程稳定性、商户接入便捷性以及终端用户交互体验。尽管技术框架已初步成型,其是否能在不牺牲个人隐私的前提下实现高效运转,正成为舆论焦点。
技术承诺能否兑现真正的匿名支付?
欧洲央行多次重申,保护用户身份信息是其系统设计的根本原则。根据公布的隐私蓝图,交易记录不会直接关联到具体个体,且支持离线支付模式,使用户享有接近实体现金的隐匿性——交易详情仅在双方间流通。
为实现这一目标,系统引入伪匿名标识、数据流分离、端到端加密与去中心化处理等机制。然而,所有支付活动仍需经由受监管的支付服务提供商中转,这些机构依法须保存反洗钱与客户身份识别所需信息。
这正是德国数字政策专家托尔本·施瓦尔克提出质疑的核心所在。他在回应试点公告时指出,仅以法律形式排除“可编程货币”或宣称无法直接识别用户,并不足以构成可信保障。
Der digitale Euro ist technisch spannend – aber genau deshalb braucht es mehr Transparenz.
Es reicht nicht zu sagen: „Programmierbares Geld ist gesetzlich ausgeschlossen“ oder „Die EZB soll Nutzer nicht direkt identifizieren können“.
Entscheidend ist: Was kann die Technik…
—— Torben Schwark | Verwaltung & Digitales (@toscher23) 2026年9月15日
他进一步追问:当前技术是否具备未来扩展能力?会产生哪些类型的数据?谁有权访问?支付行为在未来是否可能被追踪、冻结或附加使用条件?这些问题触及了系统长期安全性的根本。
批评者认为,即使立法禁止特定用途,若系统底层仍保留相关功能接口,仍可能在政策变更或紧急状态下被启用,从而危及金融自由。
“可编程性”争议未息,公众信任亟待构建
尽管欧洲央行与欧盟决策层一致否认数字欧元将具备“可编程属性”,即政府无法强制限制用户消费地点或时间,但技术层面仍存在实现此类功能的可能性。
在商业领域,支出控制、条件转账与自动化规则有合理应用场景。但若由公共权力机构强制推行,则可能演变为对个人财务自主权的干预。
官方立场明确表示,数字欧元将作为现金的补充工具,而非替代品,现金将继续合法流通。
真正考验在于试点阶段的设计是否能体现上述承诺。例如,离线支付能否真正杜绝监控?用户能否清晰知晓各参与方可见的数据范围?整个系统是否可在不建立统一消费数据库的情况下运行?
这些关键问题必须在正式发行前获得充分解答,而非依赖后续政治承诺。
试点成败取决于透明度与公信力
商户测试不仅是一次技术演练,更是向公众展示系统可靠性的窗口。它赋予公民组织、研究机构、中小企业与普通用户要求更高信息披露的权利。
从公共货币角度看,数字欧元的推出意味着国家信用与数字支付体系的深度融合。虽然本次试点是重要的技术突破,但其最终价值不应仅由交易速度或商户覆盖率衡量。
更深层次的挑战在于:欧洲民众能否确信,隐私保护与支付自由已内嵌于系统架构之中,而非寄望于未来的法律约束?唯有如此,数字欧元才有望赢得广泛社会接受。