ETF资金流向揭示比特币周期中的真实需求脉络
美国现货比特币ETF在本轮市场周期中展现出前所未有的需求透明度。当机构资金持续注入时,比特币价格通常呈现稳定上升或加速态势;而一旦净流入停滞甚至转为流出,市场动能便迅速衰减,往往预示阶段性高点临近。这一规律为投资者提供了可量化的观察窗口。
ETF作为机构资本进入的制度化通道
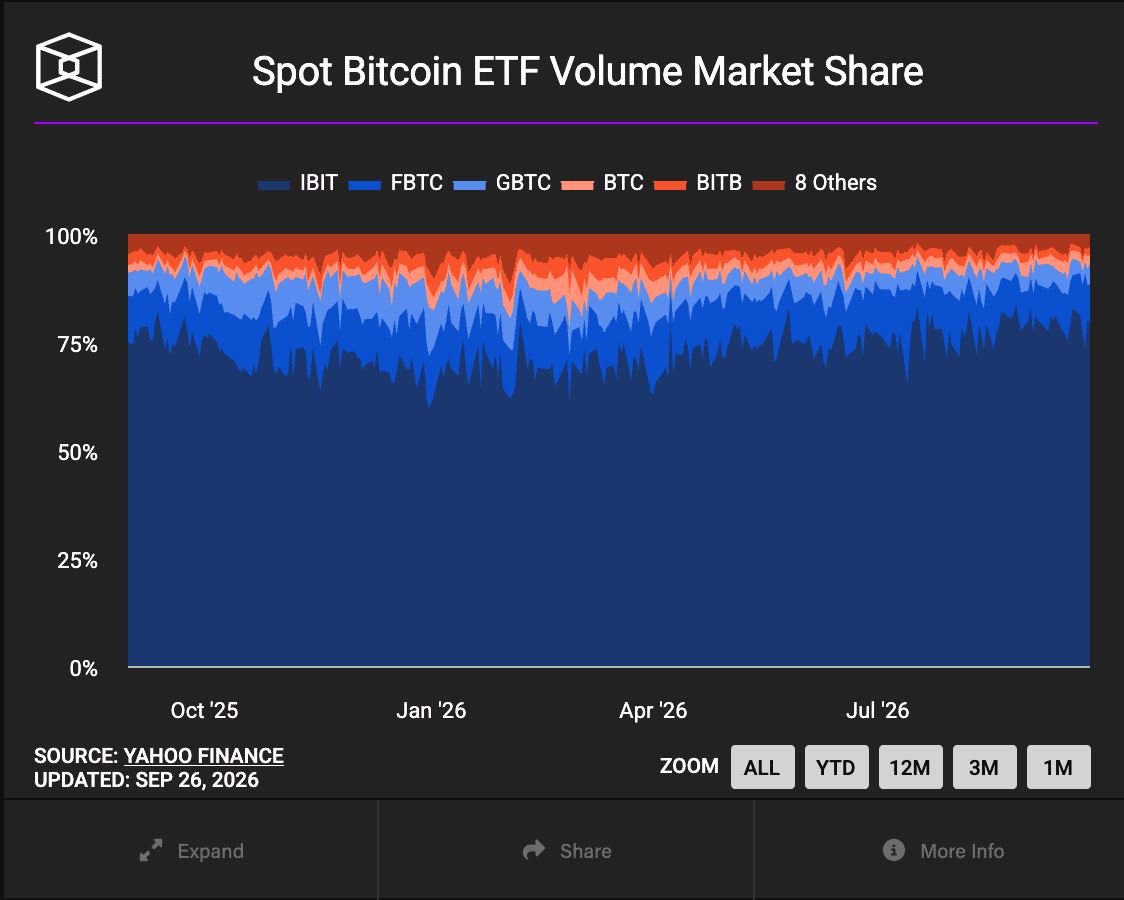
现货ETF构建了传统金融体系与比特币资产之间的制度化连接。每当授权参与者发行新份额,基金必须在公开市场购入等量比特币以满足申赎要求,从而将被动投资转化为实质性的买盘压力。这种机制确保了资金流入的真实性和不可重复性。
相较于链上交易的高频循环,ETF需求具备更强的持有黏性。通过受监管工具建立敞口的机构投资者,普遍采取长期配置策略,区别于杠杆交易者频繁调仓的行为模式。单周可观的净流入足以消化部分新增挖矿供给,压缩流通筹码,形成结构性的价格支撑。
值得注意的是,管理资产规模(AUM)本身并非决定性指标。一只规模庞大但已停止接受新申购的基金,其边际贡献趋于零。一旦增量资金中断,原有的价格支撑也将随之瓦解。
资金减速与实际抛售之间的本质差异
比特币价格在ETF购买放缓后见顶的现象,本质上源于供需关系的再平衡。由于比特币供应缺乏弹性响应,当最大新增需求来源减缓买入节奏时,若无其他力量补足,价格便难以维持上行势头。
资金流入放缓并不等于主动卖出。前者意味着新增买单减弱,后者则代表基金为应对赎回而抛售底层资产,直接加剧市场供应压力。两者均具看跌意味,但流出信号往往触发更剧烈的短期回调。历史数据显示,即便是轻微的流出阶段,也可能引发显著的价格波动。
需强调的是,该模式并非独立因果链。宏观情绪、衍生品持仓结构、矿工抛售行为及早期持有者的获利回吐等因素常与资金流同步演变。因此,ETF数据应作为趋势确认工具,结合价格形态综合研判,而非孤立预测依据。链上分析师指出,评估趋势可持续性时,资金流仅是多维输入之一。
交易者应聚焦的三大动态变量
首要关注点为每日净资金流向的正负方向。连续多个交易日出现正值,表明机构需求仍在吸纳可用供应;反之,若在上涨后期连续录得负值或接近零,历史上多伴随盘整或技术性修正。
第二项指标是价格对关键趋势线的守稳能力。若在资金流趋缓期间仍能守住支撑位,说明存在其他需求来源(如链上积累或散户介入)在填补空缺;反之,若价格同步跌破趋势线,则看涨逻辑面临严重削弱。
供应所有权分布可提供背景支持,帮助判断长期持有者是否在行情拉升中逐步释放筹码。
此外,更广泛的市场格局也需纳入考量。随着现货ETF扩展至多类资产,资本配置决策开始跨链联动,使资金流数据成为全市场参考信号。尽管如此,比特币每周净流入总量仍是衡量机构参与热度是否增强、持平或退潮的最清晰指标,目前尚未被替代。
最后提醒:无论资金流向如何,市场波动风险始终存在。ETF数据反映的是持仓状态,不构成价格保证。突发的宏观经济变动可能迅速颠覆基于资金流的推论。