STRC发行策略对比特币积累目标的反向影响
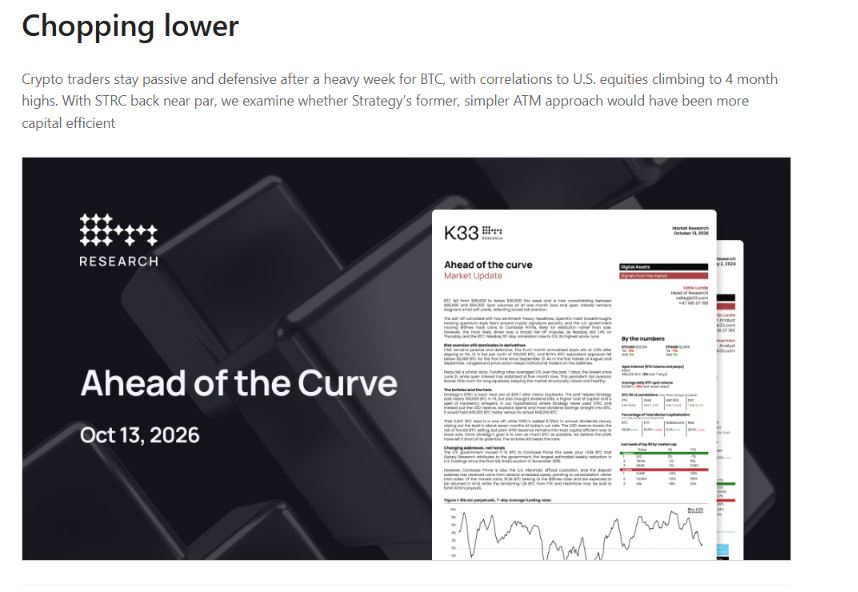
K33 Research分析显示,若未发行STRC优先股,Strategy当前比特币持仓应为843,303枚,实际持有量达848,250枚,二者相差4,947枚。然而,该差异正被持续上升的股息支出所抵消。
假设情景揭示优先股的短期收益与长期代价
报告构建了关键假设:若上半年停止购买STRC,同时维持其他股票发行方式不变,原本用于支付股息及回购的资金将全部转向比特币增持。在此情境下,截至10月12日,策略持有的比特币数量将降至843,303枚,低于实际水平4,947枚。
一次性优势将在七个月内被完全覆盖
随着STRC规模扩张,2026年全年股息成本增至7.25亿美元,按当前价格折算约为8,740枚比特币。尽管美元储备可支撑约42个月的支付周期,但其假设收益率仅为4%,远低于STRC票面利率的12%。因此,该4,947枚的持有量优势属于一次性效应,无法持续。
资本效率评估:普通市价发行更具优势
K33首席研究员Vetle Lunde指出,在此背景下,“纪律严明的‘乌龟’战胜了激进的‘兔子’”。报告明确支持以普通市价方式发行股票作为提升比特币持有量最高效的路径,并肯定现有美元储备对缓解抛售压力的作用。最终结论认为,优先股的引入反而限制了企业金库实现最大比特币持有量的目标。
市场回调加剧对资本结构的审视
近期比特币价格从86,000美元回落至80,500美元以下,过去一周跌幅达3%,目前在80,000至84,000美元区间震荡,收盘价约为83,194美元。K33将其归因于整体市场避险情绪升温,且比特币与纳斯达克指数30天相关性升至0.6,为年内最高水平。
在此背景下,策略实际持有的848,250枚比特币已逼近85万枚的关键节点,凸显其在高波动环境中管理资本结构的挑战。