美联储9月会议纪要揭示紧缩路径:年底加息预期升温
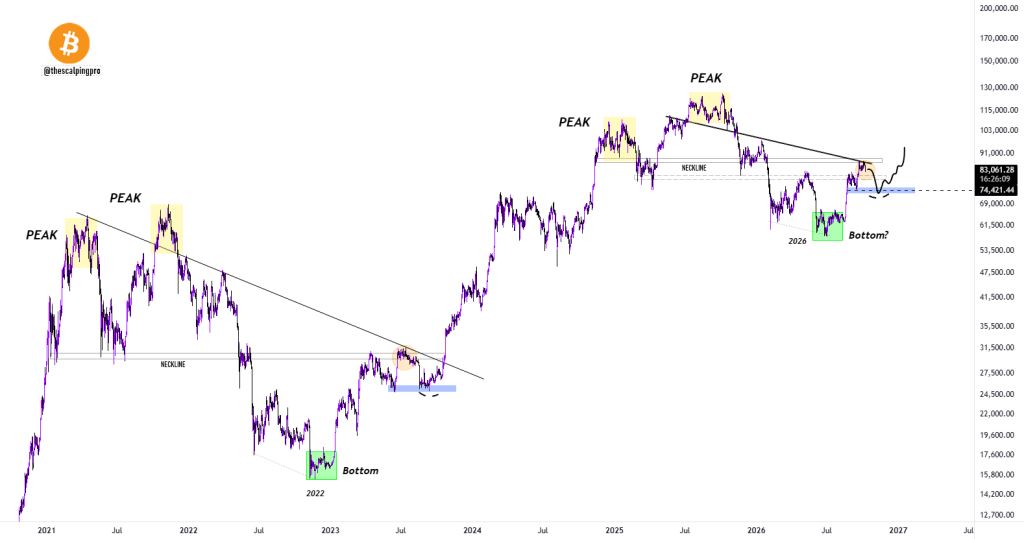
美国联邦储备系统于10月7日公布9月15日至16日货币政策会议的纪要内容。文件明确指出,多数决策者认为在2026年底前进一步上调联邦基金利率目标区间属合理之举。这一表态与市场此前预期基本一致,推动比特币价格在美东时间晚间迅速调整,截至周四中午报价为82,439美元(约合73,739欧元),24小时内跌幅达1.51%。
通胀压力仍存,但预期未脱锚
纪要强调,尽管当前通胀水平高于美联储设定的2%长期目标,但基于市场和调查的中长期通胀预期已趋于稳定,未出现明显偏离基准的趋势。该判断解释了为何央行在措辞上保持审慎,既承认价格压力的存在,又避免过度反应。
全票通过加息彰显政策共识
9月16日,联邦公开市场委员会将利率目标区间上调25个基点至3.75%至4.00%,并以12比0的全票结果通过。这一无异议决议强化了政策行动的严肃性,表明多数成员对经济韧性持乐观态度。讨论中存在两种解读:部分人视此为防范未来风险的预防性举措,另一些人则将其视为新一轮紧缩周期的起点,因此纪要未明确后续路径。
价格波动有限,反应主要集中在纪要发布前
周四中午,比特币价格维持在82,439美元,当日最低价为82,318美元,最高价达83,713美元,波动范围约1,400美元,属于典型低波动日表现,非恐慌性抛售所致。数据显示,价格自约85,500美元回落至83,900美元,并在德国时间晚8点纪要发布后短暂企稳于83,400美元附近,随后持续下行至82,800美元左右。大部分下跌发生在正式披露之前。
实际利率上升加剧比特币机会成本
实际利率等于名义利率减去预期通胀率,反映投资者放弃无息资产如比特币所承担的真实收益损失。随着美联储加息,实际利率走高,持有比特币的机会成本随之上升,成为连接货币政策与数字资产定价的核心机制。这也是为何市场对纪要内容的敏感度常超过具体项目新闻的原因。
纪要优于预测:提供前瞻性指引而非事后结论
利率决定一旦公布即被市场消化。真正的信息增量来自纪要——它揭示了决策者对未来行动的思考框架。相比之下,分析师的估值预测不改变资金的机会成本,无法直接影响资产配置行为。
期货市场预判与纪要形成时序错位
纪要反映的是9月会议的立场,而期货合约交易的是未来预期。目前数据显示,10月加息概率已降至22%以下,而另一机构指出维持利率不变的概率约为81%,较一个月前显著上升。两者衡量维度不同,但共同指向“暂停”而非“跳过”的趋势。同时,最新就业数据呈现降温迹象,29,000个新增岗位与4.2%失业率支持放缓加息逻辑。因此,分歧集中于时机,而非方向。
德国投资者须关注税务豁免期限与持仓节奏
根据德国税法第23条,私人处置加密资产若持有满一年可免征所得税。此外,年度内总收益低于1,000欧元亦可免税。一旦突破阈值,全部收益均需纳税,且按个人税率计算。若因利率担忧提前卖出,可能破坏“一年持有期”,导致原本免税的利润转为应税收入,购买日期成为关键考量。
杠杆风险评估:清算距离决定平仓临界点
清算指当抵押品不足以覆盖头寸风险时,平台强制平仓。当前比特币价格为82,439美元,日内低点为82,318美元,差距不足0.6%。使用十倍杠杆时,价格下跌10%即触发清算;二十倍杠杆下,仅需5%跌幅。鉴于年内仍有两次未知结果的会议,几分钟内出现数个百分点波动并非罕见。
三要素监控杠杆头寸安全边际
第一,查看交易所提供的清算价格;第二,计算该价格与当前市价之间的百分比差;第三,确认平台是否提供负余额保护。欧洲监管框架要求零售客户在差价合约交易中享有此类保障,但在非受监管的加密衍生品平台上,该保护并不适用。
利率周期中的托管策略选择
虽然利率变动不直接改变托管本质,但提升了其紧迫性。高波动时期常伴随平台提款延迟与系统压力。将资产存放于交易平台便于快速操作,但需承担平台信用风险;自持私钥虽可消除风险,却牺牲了响应速度。理想做法是按用途分仓:交易部分保持可访问,长期持有部分则离线存储。
12月9日成关键窗口:预测轮次揭晓真实路径
2026年剩余两次美联储会议分别定于10月27日及12月8日至9日。其中12月会议特别标注,因其将发布新的经济预测轮次。届时,9月纪要中模糊的表述将转化为具体利率预期数值。最终决定将在会议结束后的次日公布,使该日期成为下一个实质性观察节点。
下一阶段行动指南:三步应对利率前景
核实各持仓的买入时间,确保符合一年持有期以规避税务负担;监控杠杆头寸的清算预警,评估距离平仓的缓冲空间;在12月9日前明确哪些资产需保持流动性,哪些可转入长期保管方案,据此优化托管结构。所有分析依据源自2026年9月15日至16日美联储公开市场委员会会议纪要。(截至2026年10月8日。本文不构成投资建议。价格与条款可能变动,请以实际交易为准。)