标普500刷新纪录之际,比特币走势分化凸显背景关键性
标普500指数攀升至7,840点以上,市场情绪因美国国债收益率、国际油价及美元汇率回落而显著改善。尽管股市创下新高,比特币却呈现出反复震荡格局,其价格波动更多反映的是结构性动能而非单一指数驱动。真正决定市场方向的,是支撑这一纪录背后的宏观条件,而非纪录本身。
利率与汇市缓和推动权益资产再定价
10月6日,标普500指数成功突破7,840点,标志着新一轮估值重估。此次上行主要得益于能源价格回调以及美债利率下行,其中10年期美国国债收益率录得约2.1个基点降幅,跌至5.28%。媒体披露,该指数已超越此前纪录;同时,市场对人工智能相关企业的持续看好,叠加财报季预期升温,共同助推股指走强。此外,美元在前期强势后出现回调,缓解了全球资本流动的压力,增强了风险资产吸引力。然而,长期借贷成本仍处高位,30年期美债收益率盘中逼近5.66%,表明宽松周期尚未回归,市场反弹虽带来喘息,但远未重现早期加密牛市的低利率环境。
同一指数高点,比特币反应迥异的历史镜像
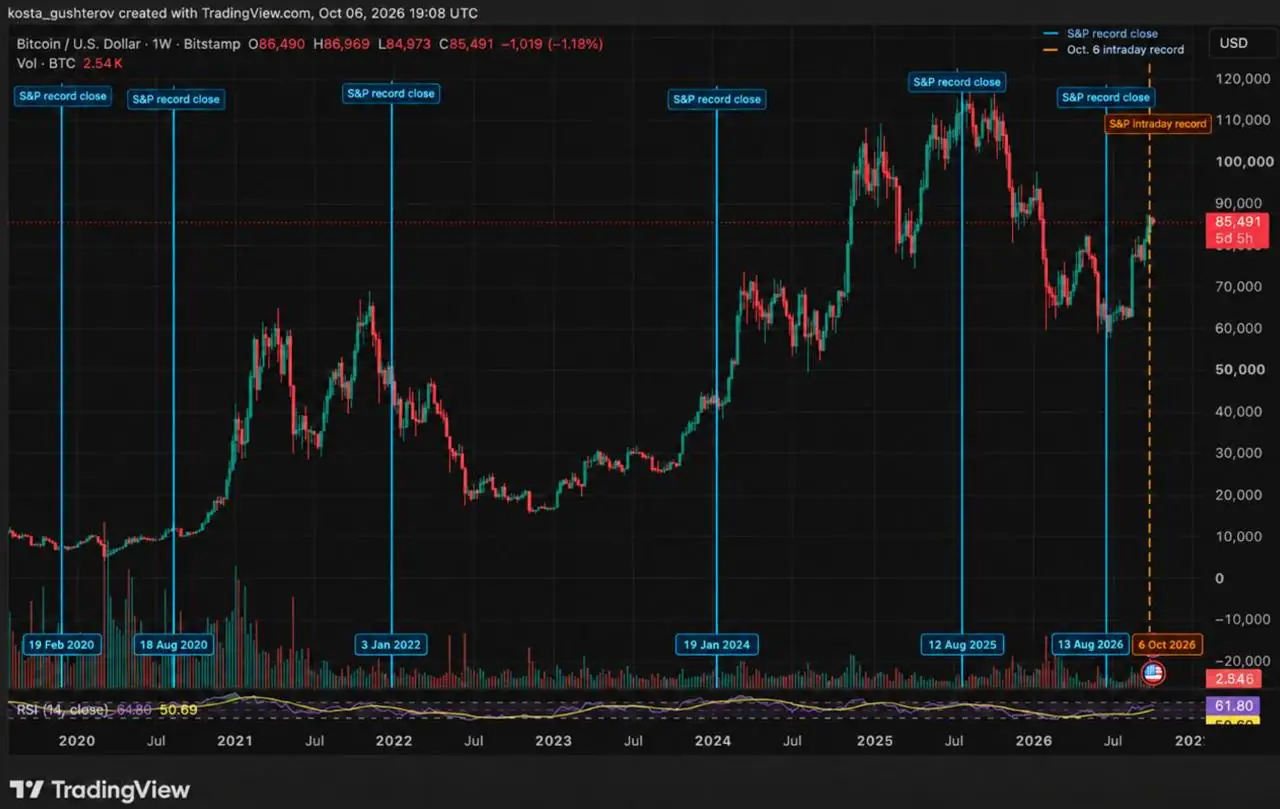
标普500的新高并非独立的比特币信号,而是需结合所处宏观阶段进行解读。例如,2025年8月的行情应视为一个完整周期,因其伴随连续创纪录走势,若将每次新高单独视作触发点,则会扭曲因果关系。
2020年:两次纪录间的截然相反路径
2020年2月,标普500创出当时高点时,比特币价格约为9,600美元。随后新冠疫情爆发,投资者迅速转向现金避险,导致比特币随股市大幅回落。该纪录成为市场阶段性顶部的标志,而非上涨起点。但同年8月,情况发生逆转:当时利率维持低位,央行释放海量流动性,美元走弱,为风险资产提供支撑。尽管比特币未立即飙升,但此后数月成为2020-2021年大牛市的重要铺垫。两者差异源于所处政策环境的根本不同。
2022年与2024年:两种典型情境的对比
2022年1月3日,标普500再次收于新高,比特币价格接近46,500美元。彼时美联储正推进紧缩周期,利率上升、融资成本抬升,投资者重新评估风险资产,比特币的反弹尝试最终被更广泛的下行趋势覆盖。2024年1月则呈现另一幅图景:在美国现货比特币ETF启动初期,市场经历短期获利回吐,但随后在3月触及新高。这说明,即使股票市场构成外部背景,特定加密催化剂也能主导其走势。
宏观匹配度决定比特币前景
当股市强劲与金融环境宽松或加密需求集中形成共振时,比特币往往表现优异。反之,在流动性收缩或货币政策趋紧主导下,其面临压力。
当前环境仍具特殊性
当前的市场状态与过往支持性时期共享一个特征:金融压力在交易窗口期内有所缓解。油价回落减轻通胀忧虑,收益率下降与美元走弱为股市提供了扩张空间。但10年期美债收益率仍高于5%,远未达到2020-2021年时期的低利率水平。美元贬值是否可持续,尚存疑问——可能是对利率预期调整的短期反应,还是长期趋势的开端,仍有待观察。
与此同时,比特币自身也具备内生动力。持续的现货买入行为构成了不同于期货杠杆或空头回补的价格驱动力,使资产内部的市场结构数据至少与标普500的表现具有同等参考价值。
未来转折点在于三大变量的演化
美国国债收益率若持续下行,将削弱风险资产的主要阻力;一旦回升,则可能迅速重压市场。美元指数若进一步走弱,可能释放更宽松的全球金融条件;反之若重返近期高点,则传递相反信号。比特币的现货需求强度,是判断其是否具备真实基本面支撑的关键指标,远胜于由衍生品驱动的快速波动。市场广度亦至关重要:若反弹仅由少数科技巨头带动,信息意义有限;而若股票、债券及其他风险资产普遍参与,则反映更广泛的风险偏好转变。
标普500的新高展现了一个金融压力暂时缓释的交易日,股票投资者愿意承担更多风险。历史经验表明,比特币在同一事件后的走向可能为涨、滞或跌。接下来,美债利率、美元走势以及比特币自身的资金流入状况,将决定此次高点是否仅为股市引领的短期现象,还是演变为全面风险偏好的重塑。
本文仅供参考,不构成投资或交易建议。历史市场表现不能保证未来结果。