比特币期货未平仓头寸急降,高杠杆清洗后多头动能蓄势
根据K33 Research最新数据,过去一周比特币期货未平仓合约减少约4.9万枚BTC,为2025年10月以来最大单周降幅。该机构将此次下滑归因于交易者集中实现利润及芝加哥商品交易所(CME)合约到期结算。随着可清算杠杆趋于枯竭,市场下行风险降低,进一步上涨的空间反而更为明朗。目前比特币价格徘徊于84,000至85,000美元区间,正是长期持币者持仓最集中的区域,被视为本轮行情能否延续的关键技术支撑。
大规模头寸平仓:主动止盈主导而非强制清算
据CoinMarketCap统计,截至美东时间周二下午2:15,比特币报价为83,362美元,24小时内微跌0.7%,较2025年10月历史峰值回落近三分之一。数据显示,过去一周内,交易者共平仓价值约41亿美元的仓位。值得注意的是,此次并非由强制清算引发,而是以主动获利了结为主,并伴随到期合约自然结算,未进行展期操作。当前计入计价的未平仓合约总量已降至今年3月以来最低水平。
K33首席研究员Vetle Lund在X平台表示:“每次重大未平仓量下滑通常伴随清算潮,但本次更接近一次健康的利润兑现过程。”过去24小时内的清算总额约为5,100万美元,市场波动率维持低位,资金费率亦呈下行趋势。
与此同时,现货市场承接了抛压。Farside数据显示,从9月21日至25日,美国现货比特币ETF累计录得23.9亿美元净流入。Glassnode研究也发现,永续合约交易者的卖盘与获利了结需求恰好被这一波买入力量消化,形成供需再平衡。
CME合约到期加剧去杠杆:基差结构重塑驱动展期意愿减弱
本周未平仓合约的下滑中,有约三分之一集中在单日完成。K33指出,9月合约到期导致CME单日减少16,075枚BTC未平仓量,创下有记录以来第三大单日跌幅。其中,选择持有至结算的合约占比达15.79%,为2023年6月以来最高水平。
其背后逻辑在于基差(Basis)走弱。当前10月合约对现货的年化溢价仅为5.1%,低于周一公布的三个月期美国国债收益率4.28%。当无风险利率逼近甚至超越期货升水时,套利者失去滚动持仓的动力,“几乎无理由继续展期”。
杠杆清理利好未来走势:上涨不对称性显现
Glassnode周二报告指出,尽管以币计的未平仓合约下降近20%,但比特币自8月低点以来已反弹35%。这种“价涨量缩”的现象表明,市场高杠杆部分已被有效清洗,使得当前上涨趋势对突发性踩踏冲击具备更强抗性。
历史回溯显示,自2022年以来,高比例合约结算叠加微弱基差结构往往预示随后30天中位数回报率达8.9%。在当前极低杠杆背景下,市场呈现明显的“上涨不对称性”,即潜在上行空间远超下行风险。
关键突破信号:站稳85,000美元成转折关键
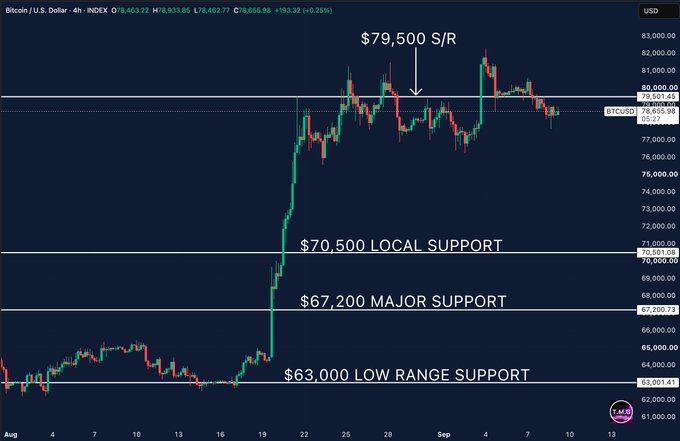
尽管看多情绪占优,但价格仍需攻克核心阻力。CoinMarketCap数据显示,比特币曾短暂冲高至84,300美元以上,随后回落至83,000美元附近。Glassnode强调,84,000至85,000美元区间是图表上长期持有者持仓密度最高的区域,若要推动趋势持续,必须有效突破并稳定站稳该水平。
宏观层面亦存隐忧。K33指出,10年期美债收益率周一触及5.24%,创19年新高。尽管现货交易保持平静,成交量低于年度均值,被视作卖压衰竭信号,但短期持有者仍在频繁获利了结,且期货与期权未平仓金额仍高于正常范围。
综合来看,市场正处转折节点:随着投机性杠杆逐步退出、CME合约自然到期,比特币正尝试在长期持币成本区建立新均衡。一旦成功守住84,000至85,000美元区间,后续上涨动能有望加速释放。