德国比特币税务核心规则与实践挑战解析
在德国,若比特币持有时间超过十二个月后出售,其收益可免于缴纳所得税;若在一年内卖出,则需按个人所得税率(最高达45%)加上团结附加税进行申报。每年还设有1,000欧元的免税额度,用于覆盖小额交易盈余。
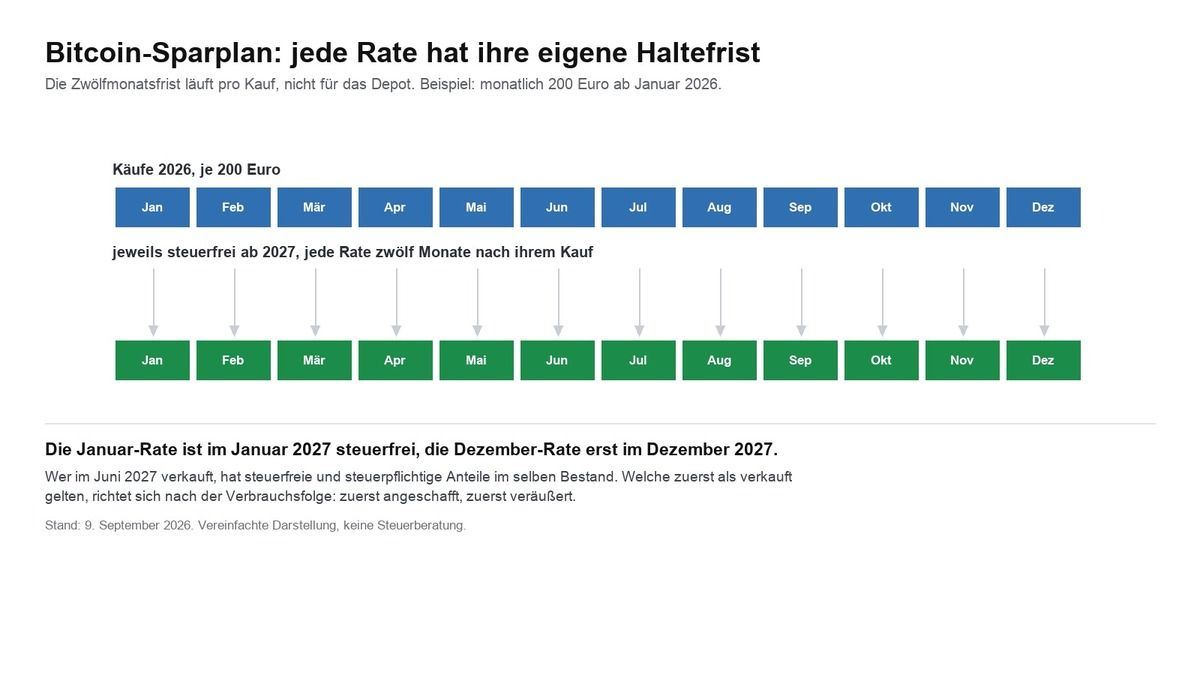
持有期限独立计算:储蓄计划中的多周期免税机制
税务处理并非基于整体投资组合或日历年,而是针对每一次单独购买行为设定独立的十二个月门槛。例如,每月定投200欧元的投资者,在2026年1月购入的份额需等到2027年1月才满足免税条件,而12月购入的则要到次年12月才能达标。
当部分持仓被出售时,税务机关采用“消费顺序”原则判定应税与免税头寸。根据2025年3月6日财政部通告,优先使用个别指定分配;无法明确时,适用先进先出法,即最早购入的资产被视为最先处置,这一机制有利于纳税人优先消耗已达到免税期限的持仓。
实际操作中,必须精确记录每笔分期付款的日期、金额与成本价。尽管多数经纪商提供明细清单,但格式是否符合税务局要求仍存不确定性。自动化管理工具可提升合规效率,建议参考专业对比分析。
非现金交易同样触发税务义务:三种隐性处置场景
在税务上,比特币的处置不仅限于兑换为欧元。将比特币兑换为其他加密资产(如以太坊)、用作支付手段,或转换为稳定币(如USDT、USDC),均视为实现收益的行为,即使无现金流入也需纳税。
相反,在自有钱包间转移比特币不构成处置行为,不会中断持有期,也不会产生税务后果。但前提是必须完整保留原始获取信息——包括购买日期与成本——否则未来难以证明免税资格。
交易所交易产品(ETP)的双重税务路径:交付权决定命运
通过交易所交易产品(如CoinShares、Invesco或21Shares提供的实物支持型产品)投资比特币者,其税务归属取决于产品结构而非底层资产。
若具备交付请求权,联邦财政法院在相关判例中倾向于将其类比为直接所有权,适用《德国所得税法》第23条,即享受十二个月持有期免税待遇。该立场源自对Xetra-Gold案例的延伸解释。
反之,若无交付权利,则可能被归为资本债权,适用《德国所得税法》第20条,无论持有时间长短,均按25%固定预扣税率征税,并允许亏损在收益池中抵扣。
目前尚无最高法院对此类产品的终局判决,不同托管机构执行标准不一。部分平台即便投资者主张长期持有,仍强制扣税。因此,购买前务必审阅产品条款,确认是否存在交付权。
挖矿活动的税务属性:从业余副业到商业经营的临界点
偶尔参与挖矿者,依据《德国所得税法》第22条第3款,可获得“其他服务收入”身份,享有每年256欧元的免税额度。但若以营利为目的持续运行设备,则构成商业活动,需履行记账义务、缴纳贸易税并界定商业资产。
税务机关通常将区块奖励视为即时商业收入,其产生时的价值即为应税所得,同时构成未来出售时的成本基础。
对于以商业资产形式持有的挖矿所得硬币,不适用私人资产的十二个月免税规则,仅私人处置才享有此豁免。
赠与与继承:税务转移而非处置
赠送比特币不触发所得税,但可能触发赠与税。配偶间赠与免税额度为50万欧元,每位子女40万欧元,非亲属2万欧元,每十年一次。
接收方继承原持有人的获取日期与成本基础。若赠与人曾在一年前购入,接收者即可立即免税出售。继承亦遵循相同逻辑。
然而,缺乏获取证据将导致不利推定。若无法提供购买时间与成本,税务局可在争议中采取保守立场。
亏损申报的法律义务:未申报即等于放弃抵扣权
年内产生的比特币亏损,只能用于抵消同年度其他私人资产处置的收益,不得冲减工资收入或股票收益。剩余亏损可向后结转一年或无限期向前递延。
重要提醒:亏损必须主动申报,否则在税务系统中不被承认。只有在附录SO中列示,才视为有效。未申报亏损的纳税人,自动丧失未来抵税机会。
因交易所破产或私钥丢失造成的永久性损失,不被视作处置行为,税务认可条件极为严格,实践中较难获批。
新锐经纪商产品类型差异:真实资产还是衍生品?
通过新兴经纪商购买比特币时,需确认实际获得的是何种权益。部分平台提供真实硬币存管,另一些则依赖衍生品或ETP追踪价格。前者适用第23条,后者可能落入第20条框架。
此外,能否将比特币转入自控地址是判断真实所有权的关键指标。若无法提取至个人钱包,则税务性质更趋复杂。针对特定平台(如Trade Republic)的实操影响,已在专项案例研究中展开分析。
2027年改革预期:固定税率草案或将重塑税务格局
2026年9月8日,德国联邦财政部发布草案,拟将比特币未来收益纳入投资收益范畴,统一征收25%固定预扣税加团结附加税。
该方案具有明确的时间边界:仅适用于2026年12月31日后取得的比特币。此前购入的资产仍受现行规则保护,形成“祖父条款”。
但当前仍处于立法前阶段,需经历协会听证、内阁审议、联邦议院三次辩论及联邦参议院审查等多个环节。最终是否通过,存在较大变数。
具体实施细节,可参考关于“祖父条款”与截止日期设计的专题文章,以及两种税务模型的对比分析报告。
高频问题集中解答:实用指引汇总
比特币收益如何计税?
持有满十二个月后出售,无需缴税;未满期限则依个人所得税率(14%-45%)加团结附加税计征。
何时可实现免税?
当买卖间隔超过一年,或全年私人处置总收益低于1,000欧元时。
是否需要在报税表中申报比特币?
应税销售须列入附录SO。过期后出售无需申报;但所有亏损必须申报,否则失去抵扣资格。
储蓄计划的持有期如何计算?
每次分期购买独立计算,拥有各自的十二个月免税截止日。
ETP产品如何征税?
取决于是否有交付请求权。有则倾向适用长期持有规则;无则按固定税率征税,尚无终局判决。
转移至硬件钱包是否涉税?
否。同一控制下的地址间转移不构成处置行为,不影响持有期。
赠送比特币会触发什么税?
不触发所得税,但可能触发赠与税。接收方继承原获取日期与成本。
权威资料来源说明
联邦财政法院,2023年2月14日判决,案号 IX R 3/22
德国联邦财政部通告,2025年3月6日,关于某些加密资产所得税处理的个别问题,参考编号 IV C 1 - S 2256/00042/064/043
《德国所得税法》第23条和第22条第3款,投资收益的第20条 EStG
《继承税和赠与税法》,第16条关于免税额度
德国联邦议院,2027年联邦预算介绍: bundestag.de
2026年9月8日报道后发布的草案详情。全文尚未正式发布。
关于交易所交易产品,有一个单独的指南详细说明其结构:ETP比特币税务。
(截至2026年9月9日。本文不构成税务建议或投资建议。它不能替代针对您个人情况的咨询,法律立场可能会发生变化。)