回购浪潮背后的表现分化与深层挑战
截至2025年8月,全球加密项目在代币回购上的总支出攀升至约6.38亿美元,较2024年全年总额增长逾万倍,并显著高于2025年同期的5.45亿美元。这一趋势反映出市场对价格支撑机制的高度依赖。
头部项目主导资金流向,中小项目难获提振
数据显示,永续合约平台Hyperliquid与Solana模因币发行生态Pump.fun合计贡献了近5.7亿美元的回购支出,占全行业总额的90%以上。这种高度集中的分布揭示出当前回购行动的结构性失衡。
“销毁”机制未带来预期回报,平均跌幅超三成
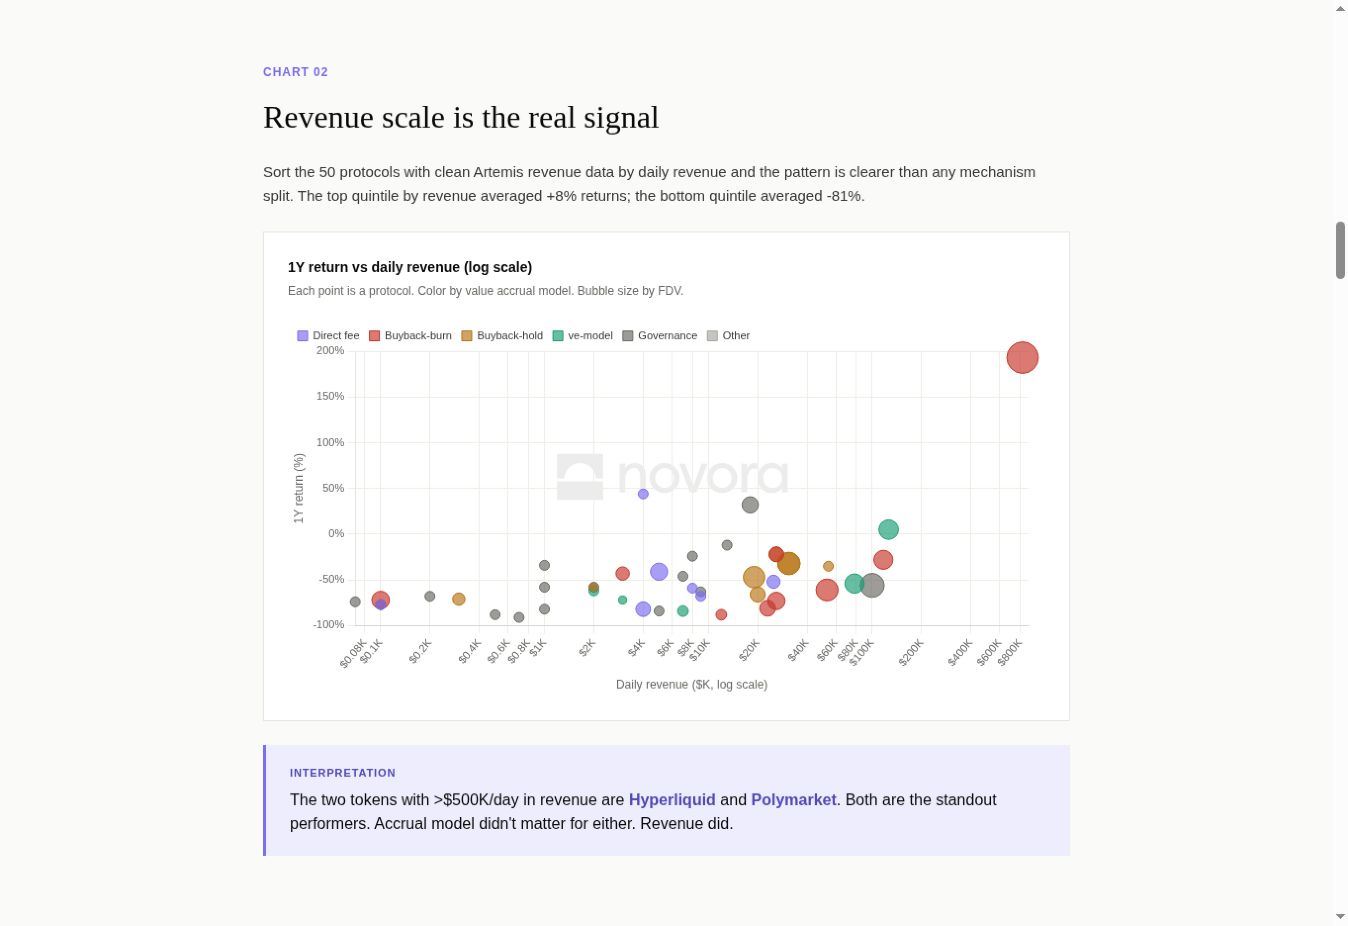
Novora Research分析指出,在其覆盖样本中,采用“回购并销毁”模式的代币全年平均下跌35%;若剔除Hyperliquid数据,这一数字扩大至56%。这表明单纯依赖回购操作难以扭转基本面薄弱项目的颓势。
高调启动后持续性存疑,短期反弹难掩长期风险
年初以来,包括Jupiter、Sky、dYdX及Aave在内的多个项目相继推出大规模回购计划,引发市场短暂热炒。例如,Jupiter宣布将协议费用一半用于购回并销毁代币后,其价格单日飙升40%。然而,后续表现未能持续,仅少数项目如AAVE、HYPE与SKY在回购期间超越比特币。
成功案例背后的共性:自动化执行与稳定现金流
目前表现最佳的两个项目——Hyperliquid与Pump.fun——均具备高度自动化的资金流转机制。前者通过援助基金将97%交易费定向转化为HYPE购买,后者则锁定半数净收入进行为期一年的周期性回购与销毁。当Pump.fun首周手续费突破1000万美元时,其代币价格应声上涨33.8%。
未来方向转向动态框架,可持续性成为核心考验
随着市场演进,回购策略正从固定比例向更具适应性的动态模型过渡。Keyrock评级显示,自由裁量型计划效率较高,但透明度不足;而基于固定收入占比的方案虽更透明,却可能错失最佳时机。值得注意的是,自2025年第三季度达到峰值后,Hyperliquid手续费收入已连续下滑,其季度回购金额由近2.9亿美元降至2026年第二季度的1.49亿美元。
业内专家提醒,回购无法修复根本性缺陷。“回购不能让不可持续的协议变得可持续。”Spark联合创始人兼CEO Sam MacPherson强调,真正的价值来源于持续的业务增长与健康的经济模型。